华为守了7年的“不造车”,终于开始让人信服。
三百字,把华为从问界的经营台上撤了下来。
2026年9月15日下午5点,鸿蒙智行官方发布《关于问界合作模式的说明》,不到三百字:产品定义、产品设计、品牌营销、渠道零售、服务体系五个环节,改由赛力斯主导,华为终端参与赋能。
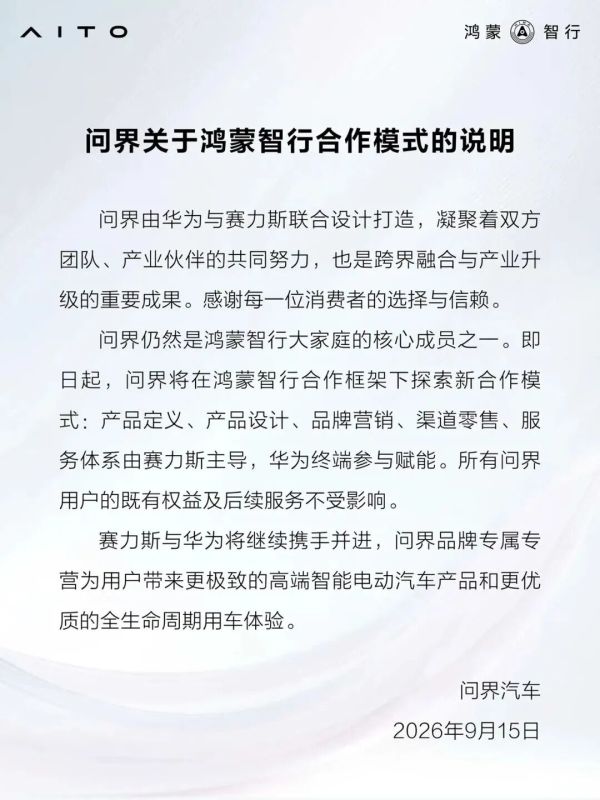
这不是“分手”。问界仍是鸿蒙智行核心成员,鸿蒙座舱、乾崑智驾继续供。但五界里,问界是第一个、也是唯一一个,从“华为主导全链路”换成“车企主导经营、华为技术赋能”的。
真正解释这件事的,是两笔更长的账:
一笔是赛力斯半年报——上半年毛利总额134亿,销售、管理、研发、财务四项费用加起来约137.9亿,费用比毛利还多;
另一笔,是华为守了七年的一句话:不造车。前一个决定了赛力斯必须拿回方向盘,后一个决定了华为愿意交出来。
不是“分手”
只是换一种陪伴的方式
传得最凶的版本,是问界被踢出五界、2027年撤出华为专卖店。
赛力斯9月17日回应:消息不实,门店继续销售。官方声明卡了三条边界:问界仍是核心成员;鸿蒙座舱、乾崑智驾继续供、OTA照推、车主权益不变;只动问界一家,尊界、享界、智界、尚界维持华为全流程主导。
落地很快:16日经销商协议换签赛力斯,同日康波宣布漆面维修终身质保等三项服务升级;17日华为商城问界挪到末位;18日康波首次回应合作模式调整。渠道是分网,不是撤网。
很多人没注意到——问界品牌早不是华为的了。2024年7月,赛力斯花25亿买下华为919项问界商标和44项外观专利,评估值102.33亿,2.4折。所以这次变的不是品牌归属,是经营权。
盈利冲突
赛力斯为什么必须动手
2025年报就有裂缝:营收1650.54亿、同比涨13.69%、创新高;净利润59.57亿、只涨0.18%;扣非净利润51.36亿、降7.84%。车越卖越多,钱越赚越少。
2026年二季度断崖:营收317.47亿、同比-26.60%,去年同期赚21.93亿,今年亏约24.7亿;中金测算单车净利-2.3万,卖一台亏两万三。
核心子公司问界汽车上半年归母净亏10.5到13亿、扣非亏17到19.5亿,是集团亏损的主要来源。
还有减值18.62亿:无形资产(非专利技术)减值15.7亿加开发支出1.8亿,账面27.2亿,自己估只值11.49亿——等于承认老车型往后赚的钱撑不起账面六成。
官方对亏损的解释是“产品迭代过渡期”,减值公告原文却是“存量车型实现销售收入未达预期”——一套时间问题,一套经济性问题。7月销量同比-50.86%,8月-49.68%、环比微增,勉强止跌。
锅不能全甩给华为。赛力斯董事长张兴海算过:存储芯片从20元涨到近100元,碳酸锂从8万涨到18万/吨,单车成本因此多1.5到2万。但华为那头的成本结构,是另一只手。
赛力斯付给华为的钱分三笔:硬件采购、按车价2%的技术授权费、按车价8%的渠道营销服务费。
后两笔正好10%,圈内叫“华为税”,四年累计逾1100亿;同期赛力斯真正靠卖车赚的钱,累计约16亿。得纠正一个流传很广的误读:招股书写得很明白,“不涉及任何有关利润分成的安排”——华为拿的是货款和服务费,不是从售价里抽成。
关键在于那8%的对价基础是渠道和营销。华为不再操盘零售,这笔钱的基础就没了,只需付单车1到2万的技术授权费。
按中性测算,年化能释放约35亿成本空间,扣掉自建渠道的对冲成本,还能带来约23亿利润改善——但要到2027年下半年才兑现。这套成本结构,销量上行时是双赢,失速时就是绞索。
更根本的是:原有模式下赛力斯只管制造,核心技术和产品定义都依赖华为,电池芯片涨价时几乎没有成本调节空间。亏钱只是导火索,真正让它下决心的是——它发现自己连降本的手段都不在手上。
“不造车”这三个字
华为守了七年
华为涉足汽车很早:2009年做车联网,2013年推车载通信模块,以Tier 1入场。
2019年车BU成立,“不造车,帮助车企造好车”被明确提出。2023年3月任正非签发文件再次强调、有效期五年,徐直军说得更直接:“华为没有造车,也没有任何品牌的车。”
可这话在2023年听起来有点心虚。华为最早的HI模式(打包卖全栈方案)市场反响平平;真正出圈的是智选车——深度参与产品定义、整车设计、渠道销售,车企只管制造。
2023年9月问界新M7卖爆,11月升级成“鸿蒙智行”,2024年M9站上50万级,2026年1月问界第100万辆下线(46个月)。这条路越走越像造车——消费者进店问的是“华为那台车”,不是“赛力斯那台车”。
所以2024年那笔2.4折的商标转让,是这条线的第一次后撤。盘和林当时点破:华为多次强调不造车,转让问界商标正是践行这一方针,或是防止车商与华为品牌全面绑定。
防止全面绑定,是理解2026年9月15日的钥匙。一个供应商如果和自己的客户在品牌上彻底绑死,它就不再是供应商,而是竞争对手。
车BU累计研发投入已超400亿,要靠尽可能多的搭载车辆摊销——摊在25个品牌和摊在1个品牌,是两门生意。
9月15日不是华为突然想通,是它把2024年开始的那次调整,走完了最后一步。
“拧巴”的两头
另一端站着陈虹。2021年6月30日上汽股东大会,他说:“与华为这样的第三方公司合作自动驾驶,上汽是不能接受的。如此一来,它就成了‘灵魂’,而上汽就成了‘躯体’。上汽要把灵魂掌握在自己手中。”
那年赛力斯归母-18.24亿,2020到2023年累计亏98.35亿。对连亏四年的车企,“灵魂”是奢侈品,先活下来:2021年3月签备忘录,12月推AITO问界M5。
2024年赛力斯新能源销量42.69万辆、增182.84%,五年来首次转正。2025年2月,上汽却与华为签约做尚界;4月发布会台下起哄“把灵魂交给华为”。
我们在《其志不在小,看华为汽车业务的进与退》中就曾提出过制造商与供应商的同位悖论——华为既是供应商,又与一部分制造商高度绑定、参与竞争。
车企这头:主机厂是品牌所有方,也是零部件采购主体,但鸿蒙智行却又同时替它决定产品怎么定义、价格怎么定,以及站在台前,负责销售和售后。
所以合作模式调整后,问界将不得不面对“信任”拷问。赛力斯副总裁康波回应“含华量”不会降,但声明的那三条说的都是“技术还在不在”,而市场问的是“品牌还值不值”。
上观新闻说得透:曝光与信任并非同一种资源。车主的反弹正来自这里——有人自嘲“变成东风小康车主”,有人质问凭什么接受一台赛力斯。
华为这头:当乾崑把同一套智驾卖给问界的直接竞争对手,它就不可能继续操盘问界的营销渠道,很难继续把蛋糕做大。
这个悖论只有两种解法:退出运营,或停止供货。
问界在鸿蒙智行的销量占比,2024年约87%,2025年约71.79%,2026年6月只剩六成,一家独大格局已破。
华为终端BG董事长余承东说过,“做五个界已经非常非常难”,一家商超体验店一般只能摆2到3台展车。
2026年目标100万到130万,上半年只交付约24万,完成率不到四分之一;而且,四界分化严重,其中智界上半年同比-56.9%。
汽车行业分析师梅松林的判断:这很可能是双方共同需求——华为腾出资源做大鸿蒙智行,赛力斯急需改善盈利、独立经营品牌。“不造车”是信念,但让信念能守七年的,是账要算得过来。
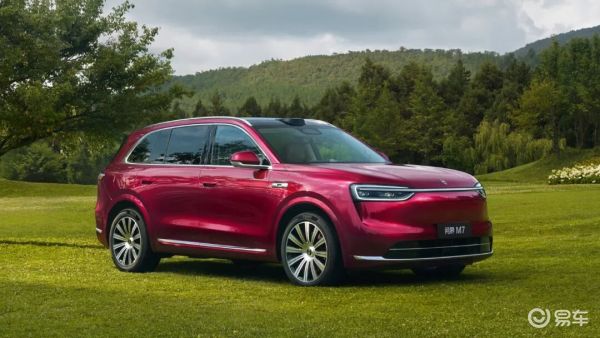
对赛力斯来说,答案的一半已在自己手里:问界品牌价值34.48亿美元,是豪华品牌前十中唯一的中国品牌;M9累计交付已突破30万辆,50万以上新能源“每卖10台有7台是M9”。
华为退到哪一层
从“五界”到“两境”
华为没退回2019年的Tier 1,它退到更聪明的位置——分层供货。
乾崑已与超25个品牌、超60款车型合作,覆盖15万元级到百万元级;车BU 2024年营收263.5亿、涨474.4%、首次盈利,2025年450.2亿。引望公司CEO靳玉志给乾崑的定位,是“电子螺丝钉”。
与“五界”并行的是“两境”:与广汽的启境、与东风的奕境,用HI Plus模式——华为派驻合署办公、开放IPD,但品牌所有权、渠道主导权完全归车企,也不进华为门店。
“两境”恰好绕开“五界”撞的墙:渠道承载力天花板。2025年上半年华为就启动渠道分网,享界、智界、尚界在筹备独立渠道。
技术稀缺性也在消失:896线激光雷达、乾崑智驾、鸿蒙座舱,已同步落地阿维塔、启境、岚图等更多车型。
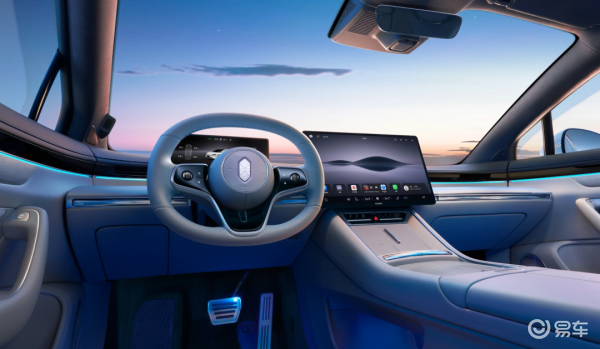
当同一套智驾出现在越来越多的车里,平台竞争力就不再取决于单一技术稀缺性。
还是我们一直在讲的:新兴期垂直整合效率高,成熟期垂直体系成了累赘,厂家一般会选择剥离出独立供应商。通用剥离德尔福、福特剥离伟世通,都发生在行业转成熟阶段。
现在轮到鸿蒙智行。华为不是在退,是换一层站:五界是下场经营,两境是只出技术,它真正想做的是后者。
问界是第一个
未必是最后一个
已披露的安排:门店分两类,一类专营问界,一类专营尊界、享界、智界、尚界,问界仍留在鸿蒙智行体系内。品牌归属未变,销售空间开始独立——从共享一个前台,走向两个销售体系。
赛力斯的对冲早已开始:2024年8月销售公司更名重庆问界汽车销售公司、同月开出北京首家问界旗舰店——独立渠道的尝试,比这次调整早了两年。
2026年6月又推独立AI品牌AIVA(原蓝电科技更名赛豆科技),智驾用元戎启行、座舱用字节豆包、电池用宁德时代,形成“问界+赛豆”双品牌。
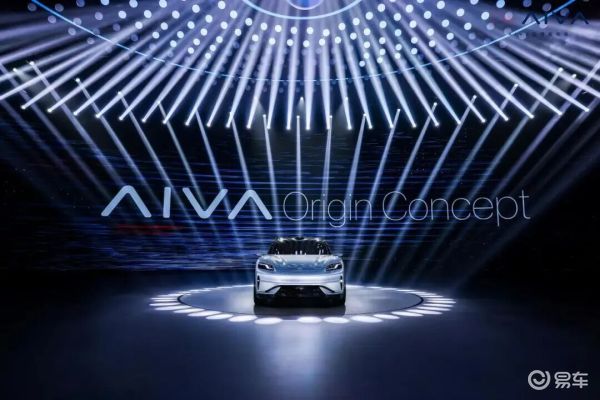
出海是隐藏硬约束:问界海外用AITO、智界用Luxeed,没有哪个品牌顶着鸿蒙智行的招牌出海。
郭平说,出海的主体责任在车企,车企必须握有完整的品牌经营权与渠道主导权——一辆车若在海外始终被解读为“华为的车”,市场边界就约等于华为面对的监管边界。
最后是华为与车企的关系被重新定价。9月15日的退半步,是华为“不造车”承诺的兑现;而在此之前,华为已通过乾崑对外供货,与25个品牌、60多款车型达成合作。
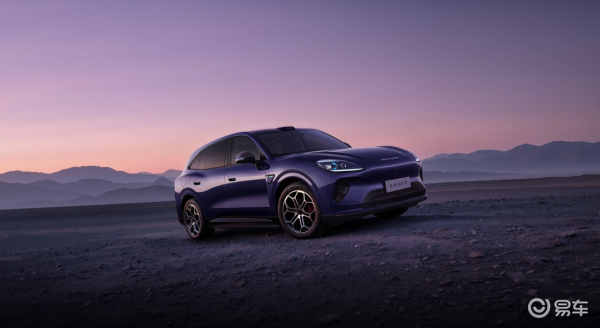
主机厂希望用先进技术,同时保留对产品决策、品牌经营、用户关系的自主权。
华为早就在铺路:2023年与长安签备忘录,提出打造开放平台、向战略伙伴开放股权;赛力斯115亿认购引望10%,与阿维塔并列第二大股东,徐直军任引望董事长、张兴海任董事。
过去车企怕灵魂被拿走,现在的问题是品牌溢价能不能自己撑住。但对赛力斯来说,信任不能当利润表用。梅松林提醒:赛力斯对问界依赖度很高,当务之急是稳住销量和单车毛利率。
产品端的动作是往上走:9月12日M9 Ultimate领世加长版试驾车陆续进店,覆盖135城361家门店,起售价60万以上——赛力斯主导后的第一个价格动作,方向往上,不是往下。
结语
同期车圈的另一个热点,车企“去宁德化”,其实和“问界华为分手”有相同的推动逻辑:
2026上半年宁德归母净利432.84亿,同期15家主流车企合计210.5亿,不到它一半。当前模式下,主机厂们体力不支了。
华为深度操盘模式在问界身上的终结,从来不是因为操作不够优雅,而是环境变化了,蛋糕很难再做大,已经有人在狠亏钱了。换一种陪伴的方式,也许彼此都能拥有光明的未来。
赛力斯官方、华为乾崑官方
参考资料:
[1] 鸿蒙智行,《关于问界合作模式的说明》
[2] 赛力斯集团股份有限公司,《2025年年度报告》
[3] 赛力斯集团股份有限公司,《2026年半年度报告》
[4] 上观新闻(解放日报社),《华为交棒问界,赛力斯拿回一张需要自己算好的账单》
[5] 中金公司,赛力斯2026年二季度单车净利测算报告
[6] 赛力斯集团股份有限公司,《港股招股书》
[7] 华为技术有限公司,任正非签发的关于华为不造车的内部文件(有效期五年)
[8] 徐直军(华为轮值董事长),"华为没有造车,也没有任何品牌的车"公开表态
[9]踢车帮,《其志不在小,看华为汽车业务的进与退》
……
本文作者为踢车帮 孙小树