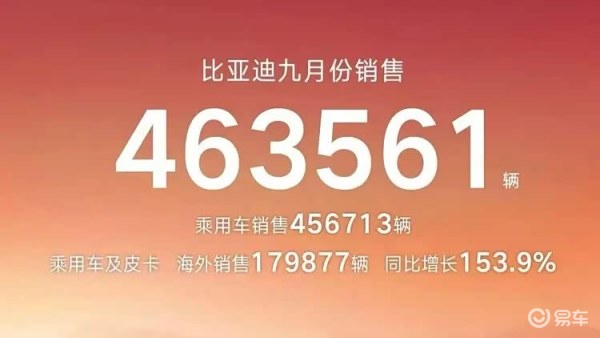
46.36万辆,比亚迪9月单月销量创了年内新高。但比总量更值得琢磨的,是其中海外卖了近18万辆——一个月前的两倍半。当一家车企的"钱袋子"开始从国内往海外挪,这就不只是销量新闻了,而是商业模式的转身。
先把数算清楚。比亚迪9月销售新能源汽车约46.36万辆,同比增长约17%;其中海外(乘用车及皮卡)销售约17.99万辆,同比大增153.9%,占总销量接近四成。把9月同比多出的约6.7万辆增量拆开看,差不多一半来自海外——等于国内每多卖一辆,海外就跟着多卖一辆。拉长到1到9月,比亚迪海外累计销售约133.78万辆,同比增长约90.7%,海外销量占比已经超过四成。
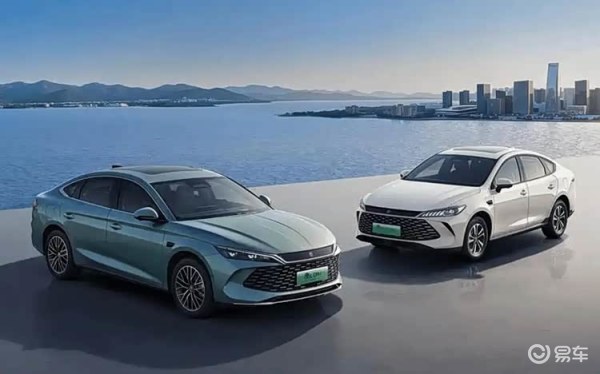
这个增量结构很关键——它说明比亚迪的增长引擎,正在从"国内卷出来的量"切换到"海外抢来的量",国内市场再怎么价格战,比亚迪都有海外这块缓冲垫。
但比销量更炸的,是收入结构的逆转。比亚迪2026年上半年境外营收约1812.68亿元,同比增长约33.9%,占总营收比重约52.57%——这是历史上第一次,海外营收超过了国内。有报道测算,比亚迪海外单车收入约18.44万元,差不多是国内的1.45倍,单价明显更高。
这才是真正的转折点。国内新能源车已经打成红海,价格战把单车利润压得极薄;而在海外,同样的车能卖出高得多的单价。也就是说,比亚迪不光是把车卖到了国外,更是把"利润奶牛"搬到了国外——国内负责规模和份额,海外负责利润和估值逻辑。
那这波出海是怎么落地的?不是靠海运硬塞,而是靠本地化建厂绕开关税。公开资料显示,比亚迪泰国罗勇府工厂是它首个海外乘用车基地,设计年产能15万辆,投产两年来在当地累计交付已突破13万辆,本地化生产了5款车型;巴西工厂2025年投产,初期年产能15万辆、持续扩产,服务拉美;欧洲这边,匈牙利塞格德工厂已经试生产、目标年底量产,规划年产能约20万辆,是比亚迪在欧盟的第一个落脚点;土耳其工厂也计划落地,它虽不是欧盟成员,但和欧盟有关税同盟,正好用来辐射欧洲市场。
这套"本地化建厂"的打法,本质是用重资产换关税通行证——在欧盟对中国电动车加征关税的背景下,靠整车出口硬闯越来越难,有车企测算仅欧美关税就侵蚀了约一成多的成本。比亚迪提前两年就开始铺海外工厂,现在刚好接得住这波出口放量。
当然,出海这条路也不是铺满鲜花。有行业复盘就提到,9月海外这波增量,甚至因为运力不足,有车被"堵在了海上"——海运船期、滚装船运力、目的港物流,都是卡脖子的环节。
这就是典型的"幸福的烦恼"——需求跑在前面,运力和本地化产能跟不上。短期看这是增长的约束,长期看反而是好事,说明海外需求是真实的、可持续的,不是一次性冲量。真正要盯的,是泰国、巴西、匈牙利这些工厂能不能按时爬产,把"堵在海上的车"变成"停在经销商院里的车"。
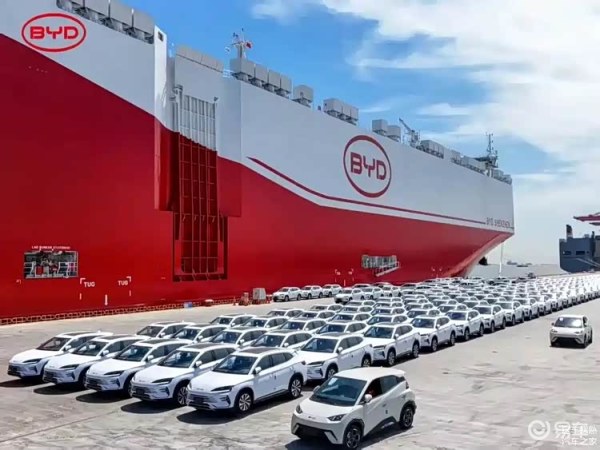
对消费者来说,这事儿的直接影响其实不大——你买的还是那台车、那个国内售后网络。但有两个间接信号值得留意。第一,比亚迪海外单车卖得更贵、利润更厚,意味着它在国内打价格战时更有底气扛,这对国内买家是利好;第二,当一家车企的重心向海外倾斜,它在国内市场的资源分配、新品节奏也可能微调,国内消费者能分到的注意力,未必一直是百分之百。不过这都是后话,短期内比亚迪国内基本盘不会松。
比亚迪这轮"海外营收首超国内",是中国汽车工业从"产品出海"走向"产能出海、品牌出海"的一个标志性节点。对持币观望比亚迪的人,不用因为它"忙着出海"就觉得国内要被冷落——恰恰相反,海外赚的钱会反哺国内的研发和定价。
你要做的,还是回到自己的预算和场景:看重性价比和选择面,比亚迪国内车型依然是20万级最值得试驾的那一档;只是下次再看它的新闻,记得别只盯着国内销量榜——这家公司的故事,已经有一半写在海外了。